Domain adcw.de kaufen?
Wir ziehen mit dem Projekt
adcw.de um.
Sind Sie am Kauf der Domain
adcw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain adcw.de kaufen?
Was macht ein Analog-Digital-Wandler?
Ein Analog-Digital-Wandler (ADC) wandelt analoge Signale in digitale Signale um. Dabei misst der ADC kontinuierliche analoge Spannungen oder Ströme und wandelt sie in diskrete digitale Werte um, die dann von einem digitalen System verarbeitet werden können. Der ADC ermöglicht somit die Erfassung und Verarbeitung von analogen Signalen in digitalen Systemen wie Computern oder Mikrocontrollern. **
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **


Ähnliche Suchbegriffe für IFRS
Top-Angebote
Produkte zum Begriff IFRS:
-
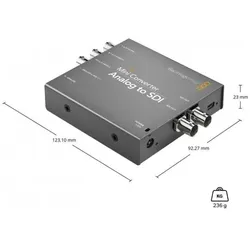
Blackmagic Mini Converter Analog to SDI 2 (Analog -> Digital), Video ConverterDie ideale Lösung für die Umwandlung von analogen Komponenten-, S-Video- und NTSC/PAL-FBAS-Signalen nach SDI-Video. Audio kann von symmetrischen Analog- oder AES/EBU-Eingängen eingebettet werden. Jetzt können Sie die Signale von Analoggeräten wie Betacam SP, VHS, Set-Top-Boxen, Spielkonsolen und HDV-Kameras nach SD/HD-SDI-Video konvertieren – und das in einer unglaublichen Qualität.248,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **

Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Top-Angebote
Produkte zum Begriff IFRS:
-
S-Impuls HDMI-A Converter, SCART, digital/analog (Analog -> Digital), Video ConverterDer smart Converter HC-HDMI2Scart dient der Wandlung von digitalen Video- und Audiosignalen in ein analoges Ausgangssignal per Scart-Buchse. So können digitale Geräte wie ein Blu-Ray-Player oder Spielkonsolen auch an ein TV-Gerät oder DVD-Rekorder angeschlossen werden.26,04 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Blackmagic Mini Converter Analog to SDI 2 (Analog -> Digital), Video ConverterDie ideale Lösung für die Umwandlung von analogen Komponenten-, S-Video- und NTSC/PAL-FBAS-Signalen nach SDI-Video. Audio kann von symmetrischen Analog- oder AES/EBU-Eingängen eingebettet werden. Jetzt können Sie die Signale von Analoggeräten wie Betacam SP, VHS, Set-Top-Boxen, Spielkonsolen und HDV-Kameras nach SD/HD-SDI-Video konvertieren – und das in einer unglaublichen Qualität.248,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht ein Analog-Digital-Wandler?
Ein Analog-Digital-Wandler (ADC) wandelt analoge Signale in digitale Signale um. Dabei misst der ADC kontinuierliche analoge Spannungen oder Ströme und wandelt sie in diskrete digitale Werte um, die dann von einem digitalen System verarbeitet werden können. Der ADC ermöglicht somit die Erfassung und Verarbeitung von analogen Signalen in digitalen Systemen wie Computern oder Mikrocontrollern. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für IFRS
-
Shiverpeaks Digitaler Audio Signal Wandler, In Cinch (Digital -> Analog), Audio Adapter, GrauDer digitale Audio Signal Wandler von Shiverpeaks ist ein vielseitiges Gerät, das digitale elektronische Signale in digitale optische Signale umwandelt. Mit einem Eingang für Cinch-Kupplungen und einem Ausgang für Toslink-Kupplungen ermöglicht dieser Konverter eine nahtlose Verbindung zwischen verschiedenen Audioquellen und -systemen. Das Gerät wird mit einem Netzteil geliefert, was die Installation und Nutzung erleichtert. Der Wandler ist besonders nützlich für Anwender, die ihre Audioqualität verbessern möchten, indem sie digitale Signale effizient übertragen. Die kompakte Bauweise und die einfache Handhabung machen ihn zu einer praktischen Lösung für verschiedene Audioanwendungen. - Wandelt digitale elektronische Signale in digitale optische Signale um - Eingang für digitale Audio-Signale (koaxial) - Ausgang für optische Audio-Digitalausgabe (Toslink).32,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.